DPM đặt mục tiêu doanh thu 17.600 tỷ: Chiến lược chuyển dịch xanh 2026
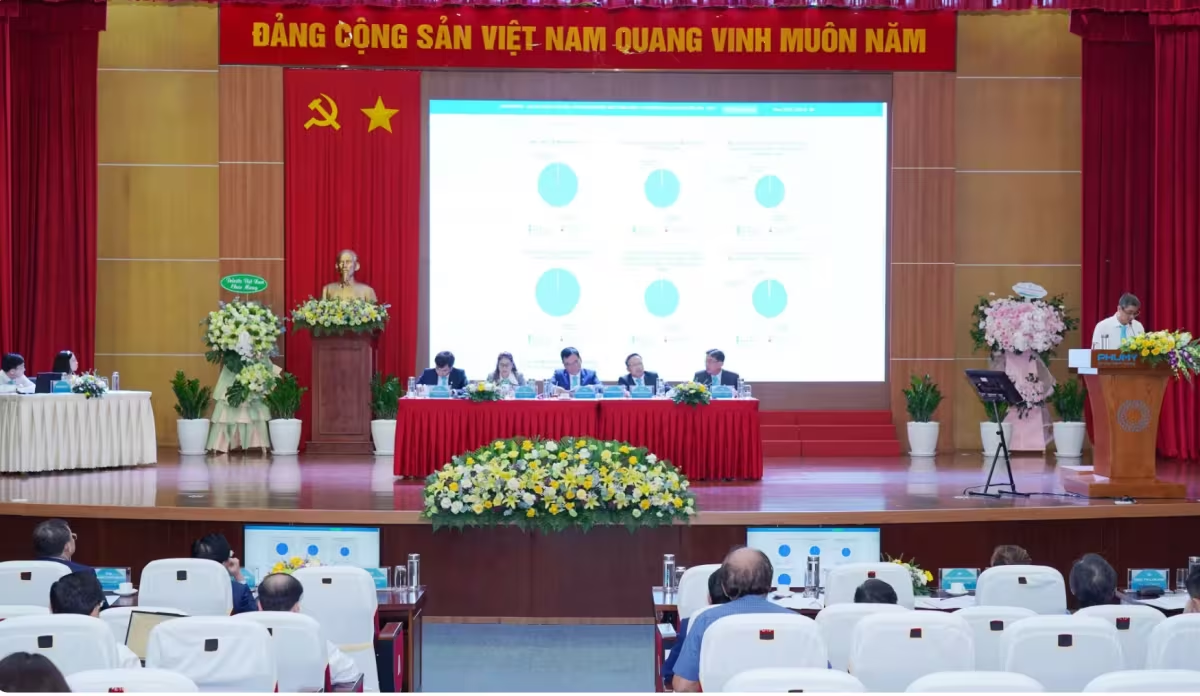
PVFCCo - Phú Mỹ (DPM) đặt mục tiêu doanh thu 17.600 tỷ đồng năm 2026, đẩy mạnh chuyển dịch xanh và hóa chất để duy trì vị thế dẫn đầu. Xem chi tiết chiến lược tại đây!
PVFCCo - Phú Mỹ (mã DPM) vừa công bố mục tiêu doanh thu 17.600 tỷ đồng cho năm 2026, khẳng định chiến lược tăng trưởng bền vững thông qua chuyển dịch xanh và mở rộng mảng hóa chất.
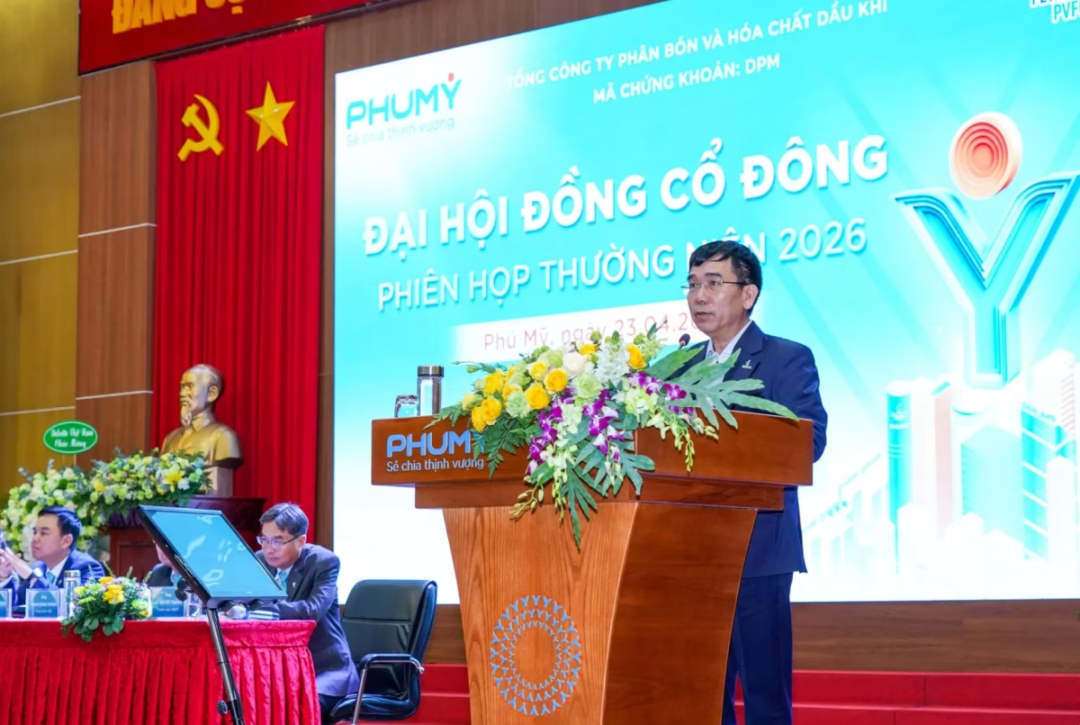
Tại Đại hội đồng cổ đông thường niên 2026 diễn ra ngày 23⁄4, PVFCCo - Phú Mỹ đã phác thảo một lộ trình phát triển đầy tham vọng nhưng thận trọng, trong bối cảnh thị trường phân bón toàn cầu đang đối mặt với nhiều biến số khó lường từ địa chính trị và chi phí nguyên liệu.
Nhìn lại năm 2025: Sự bứt phá ngoạn mục vượt xa kế hoạch
Năm 2025 ghi nhận một năm vận hành tối ưu của DPM với những con số ấn tượng, minh chứng cho năng lực quản trị linh hoạt. Cụ thể, sản lượng Đạm Phú Mỹ đạt 889,2 nghìn tấn và NPK Phú Mỹ đạt 203,6 nghìn tấn (tăng trưởng mạnh mẽ 53% so với năm trước).
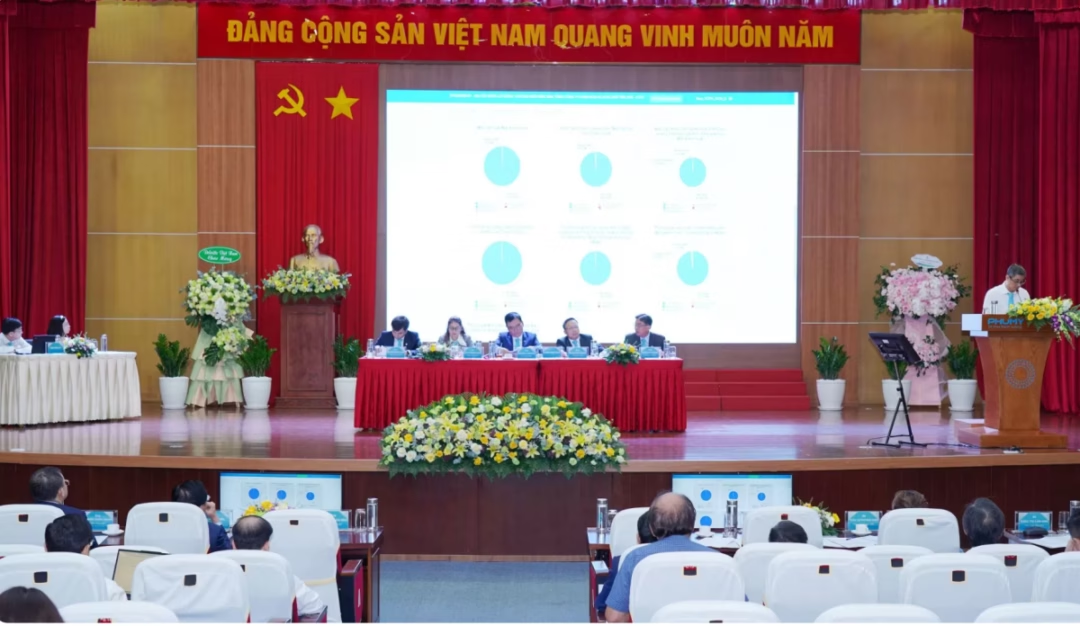
Về mặt tài chính, DPM đã vượt xa các chỉ tiêu đề ra:
- Doanh thu hợp nhất: 17.074,7 tỷ đồng (hoàn thành 133% kế hoạch).
- Lợi nhuận trước thuế: 1.352,6 tỷ đồng (đạt mức kinh ngạc 330% kế hoạch).
- Lợi nhuận sau thuế: 1.095 tỷ đồng.
Ngoài ra, doanh nghiệp đã hoàn tất tăng vốn điều lệ lên gần 6.800 tỷ đồng và nâng mức độ trưởng thành chuyển đổi số lên 3.0, tạo nền móng vững chắc cho chiến lược dài hạn đến năm 2050.
Mục tiêu 2026: Thận trọng trong lợi nhuận, quyết liệt trong quy mô
Bước sang năm 2026, DPM đặt mục tiêu tổng doanh thu hợp nhất 17.600 tỷ đồng. Đáng chú ý, lợi nhuận trước thuế dự kiến là 850 tỷ đồng. Việc đặt mục tiêu lợi nhuận thấp hơn năm 2025 cho thấy tư duy điều hành thận trọng, dự phòng cho những biến động bất lợi của thị trường. Tỷ lệ chia cổ tức dự kiến ở mức 12% vốn điều lệ.
Để hiện thực hóa con số này, DPM tập trung vào các trụ cột sản xuất chính:
- Sản xuất hơn 900 nghìn tấn Urea Phú Mỹ và khoảng 180 nghìn tấn NPK Phú Mỹ.
- Tối ưu hóa mạng lưới phân phối, cân bằng giữa tiêu thụ nội địa và đẩy mạnh xuất khẩu.
- Đa dạng hóa danh mục sản phẩm, tập trung vào các dòng phân bón chất lượng cao và sản phẩm xanh (hữu cơ, vi sinh).
Chuyển dịch chiến lược: Từ phân bón truyền thống sang hệ sinh thái hóa chất xanh
Không còn chỉ dựa vào phân bón, DPM đang tăng tốc chuyển dịch sang mảng hóa chất để gia tăng giá trị gia tăng. Với nhu cầu vốn đầu tư dự kiến 1.164,3 tỷ đồng trong năm 2026, doanh nghiệp sẽ tập trung đẩy nhanh dự án hóa chất mới, trọng tâm là sản phẩm H2O2.
Việc ứng dụng khoa học công nghệ và đổi mới sáng tạo không chỉ giúp DPM tối ưu hóa chi phí mà còn giúp doanh nghiệp thích nghi với xu hướng nông nghiệp xanh toàn cầu, giảm thiểu tác động môi trường và nâng cao vị thế thương hiệu trên trường quốc tế.
Phân tích điểm sáng Quý I/2026 và những thách thức hiện hữu
Kết quả kinh doanh quý I/2026 là một tín hiệu khởi đầu đầy lạc quan. Bất chấp áp lực từ chi phí nguyên liệu đầu vào tăng cao, DPM vẫn ghi nhận doanh thu ước đạt 5.706 tỷ đồng (bằng 150% kế hoạch quý I và 32% kế hoạch năm). Lợi nhuận trước thuế đạt 515 tỷ đồng, hoàn thành tới 61% kế hoạch cả năm chỉ trong 3 tháng đầu.
Tuy nhiên, tại phiên thảo luận, các cổ đông đã bày tỏ sự quan ngại về các yếu tố rủi ro như: chiến sự tại Trung Đông ảnh hưởng đến chuỗi cung ứng, biến động giá khí và cước vận chuyển. Đáp lại, Ban lãnh đạo DPM khẳng định sự minh bạch và chủ động trong việc theo dõi sát sao thị trường để có điều chỉnh kịp thời.
Kiện toàn bộ máy lãnh đạo và cam kết đồng hành từ Petrovietnam
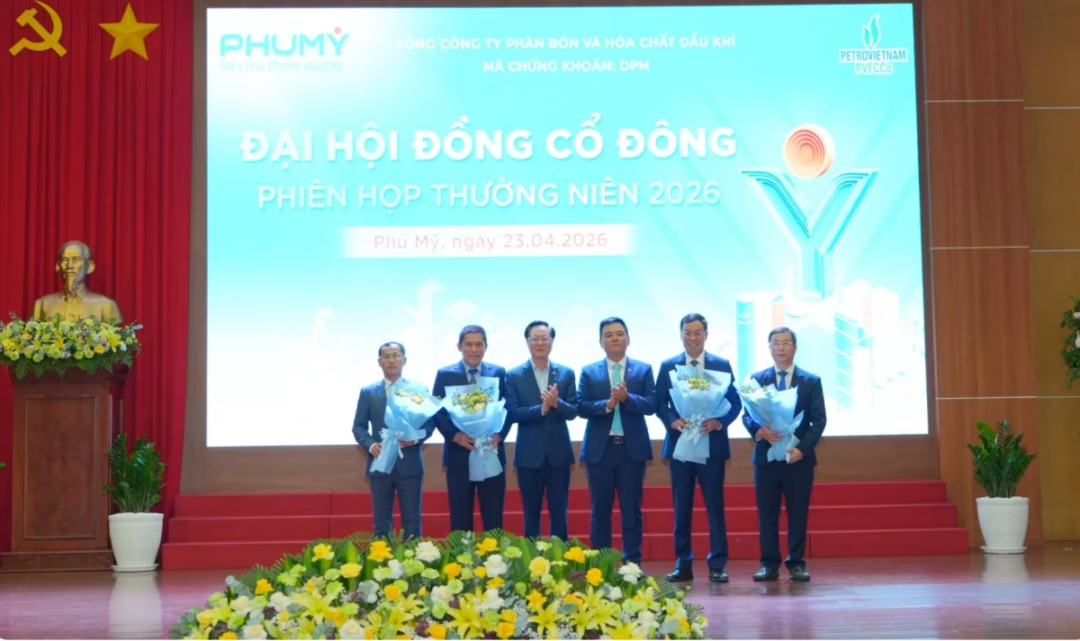
Nhằm đáp ứng yêu cầu quản trị hiện đại, DPM đã bầu bổ sung ông Cao Chí Kiên và ông Triệu Quốc Tuấn (thành viên HĐQT độc lập), cùng ông Nguyễn Công Minh vào Ban Kiểm soát. Việc kiện toàn nhân sự này được kỳ vọng sẽ tăng cường tính khách quan và minh bạch trong điều hành.
Đặc biệt, sự cam kết từ Petrovietnam về việc bảo đảm nguồn khí ổn định là “chìa khóa” sống còn để DPM duy trì tăng trưởng. Ông Lê Xuân Huyên (Phó Tổng giám đốc Petrovietnam) nhấn mạnh việc thúc đẩy đổi mới sáng tạo và phát triển sản phẩm xanh sẽ là hướng đi tất yếu cho sự phát triển bền vững của DPM.
Insight chuyên gia: Việc DPM đặt mục tiêu lợi nhuận năm 2026 thấp hơn thực tế năm 2025 trong khi doanh thu tăng là một chiến thuật quản trị rủi ro điển hình. Trong bối cảnh giá phân bón biến động mạnh, việc tạo ra một “khoảng đệm” an toàn giúp doanh nghiệp tránh áp lực ngắn hạn và tập trung nguồn lực cho các dự án dài hạn như H2O2 và DAP Phú Mỹ.
Bạn đánh giá thế nào về khả năng chuyển dịch sang mảng hóa chất xanh của DPM? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc đăng ký nhận bản tin phân tích doanh nghiệp hàng tuần của chúng tôi!
Quy trình & thành phần
Giá vàng thế giới biến động: Liệu có bứt phá mốc 4.900 USD/oz?
Giá vàng thế giới giảm nhẹ đầu tuần khi chờ đợi dữ liệu CPI, PPI Mỹ. Chuyên gia dự báo khả năng bứt phá mốc 4.900 USD/oz nếu vượt ngưỡng 4.860 USD. Xem chi tiết!
Lâm Đồng: Chi 425 Tỷ Đồng Xây Đường Vành Đai Đinh Văn - Đạ Đờn
Lâm Đồng đầu tư 425 tỷ đồng xây dựng đường vành đai Đinh Văn - Đạ Đờn nhằm nâng cấp hạ tầng, giảm ùn tắc và thúc đẩy kinh tế. Xem chi tiết lộ trình triển khai tại đây!
Sân bay Long Thành Giai đoạn 1: Quyết tâm khánh thành 19/12/2025
Thủ tướng chỉ đạo khẩn trương hoàn thiện Cảng hàng không quốc tế Long Thành giai đoạn 1 để khánh thành vào 19/12/2025. Xem chi tiết lộ trình và giải pháp tại đây!
Giá Vàng 11/5: SJC Giảm Sốc 1,1 Triệu Đồng, Áp Lực Từ Fed Tăng Cao
Giá vàng hôm nay 11/5 giảm mạnh 1,1 triệu đồng/lượng. Cùng phân tích nguyên nhân từ Fed và dự báo biến động giá vàng thế giới trong tuần tới tại đây!