Coteccons lập kỷ lục backlog 65.500 tỷ, lợi nhuận Q3 tăng gấp đôi cùng kỳ
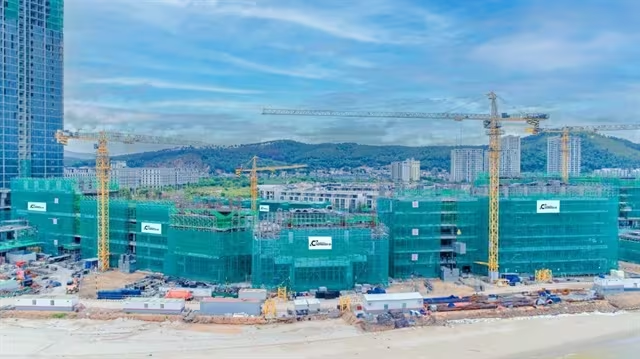
Lợi nhuận Coteccons Q3/2026 tăng gấp đôi, backlog lập đỉnh lịch sử 65.500 tỷ đồng. Phân tích chi tiết sức khỏe tài chính và chiến lược tăng trưởng của CTD.
Lợi nhuận Coteccons trong quý 3 năm tài chính 2026 ghi nhận sự tăng trưởng bứt phá, cùng với giá trị backlog chạm mức kỷ lục 65.500 tỷ đồng, khẳng định vị thế dẫn đầu ngành xây dựng.
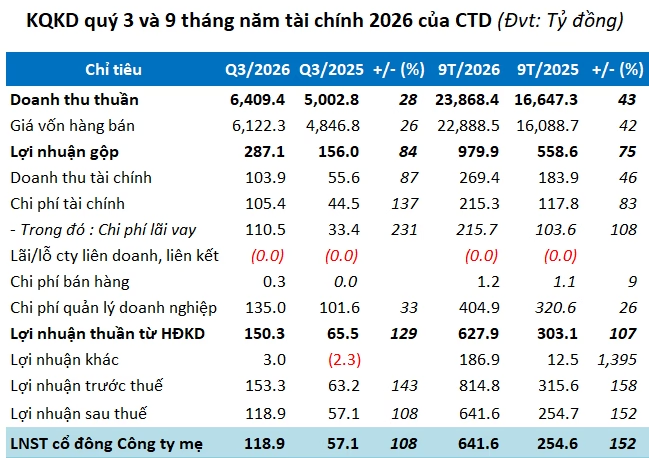
Theo báo cáo tài chính hợp nhất quý 3 năm tài chính 2026 (giai đoạn từ 01/01 đến 31/03/2026), CTCP Xây dựng Coteccons (HOSE: CTD) đã cho thấy sự hồi phục mạnh mẽ về cả quy mô doanh thu lẫn hiệu quả lợi nhuận. Cụ thể, doanh thu thuần đạt hơn 6.409 tỷ đồng, tăng 28% so với cùng kỳ năm trước. Trong đó, mảng cốt lõi là hợp đồng xây dựng đóng góp gần 6.387 tỷ đồng, tăng trưởng 30%.
Chiến lược quản trị rủi ro giúp tối ưu hóa lợi nhuận
Điểm sáng lớn nhất trong kỳ này là lợi nhuận ròng đạt gần 119 tỷ đồng, tăng gấp 2,1 lần so với cùng kỳ. Điều đáng chú ý là sự tăng trưởng này không chỉ đến từ việc mở rộng quy mô mà còn nhờ tư duy quản trị tài chính sắc bén. Coteccons đã chủ động trích lập dự phòng cho các dự án rủi ro ngay từ năm trước.
Việc “dọn dẹp” bảng cân đối kế toán sớm đã tạo ra một tấm đệm an toàn, giúp doanh nghiệp giảm thiểu tối đa tác động tiêu cực từ biến động chi phí nhân công, giá nguyên vật liệu đầu vào và những bất ổn vĩ mô lên giá vốn hàng bán trong quý này. Đây là bài học điển hình về quản trị rủi ro trong ngành xây dựng vốn có biên lợi nhuận mỏng và nhiều biến số.
Tính lũy kế 9 tháng năm tài chính 2026, doanh thu thuần đạt 23.868 tỷ đồng (tăng 43%) và lợi nhuận đạt gần 642 tỷ đồng (gấp 2,5 lần cùng kỳ). Tính đến thời điểm hiện tại, “ông lớn” xây dựng này đã hoàn thành lần lượt 80% kế hoạch doanh thu và 92% kế hoạch lợi nhuận năm.
Backlog 65.500 tỷ đồng: “Quỹ lương thực” khổng lồ cho tương lai
Một chỉ số cực kỳ quan trọng đối với các doanh nghiệp xây dựng là Backlog (giá trị hợp đồng chuyển tiếp). Trong quý 3 năm tài chính 2026, Coteccons đã ghi nhận giá trị trúng thầu mới lên tới 48.000 tỷ đồng. Điều này đã đẩy tổng giá trị backlog lên mức gần 65.500 tỷ đồng – con số cao nhất trong lịch sử hoạt động của doanh nghiệp.
Với lượng đơn hàng khổng lồ này, Coteccons không chỉ đảm bảo được dòng tiền mà còn tạo ra lợi thế cạnh tranh tuyệt đối trong việc đàm phán với các nhà cung cấp vật liệu, từ đó tiếp tục tối ưu hóa biên lợi nhuận trong các quý tiếp theo.
Phân tích sức khỏe tài chính: Cân bằng giữa nợ vay và thanh khoản
Xét về cấu trúc tài sản, tính đến cuối tháng 3, tổng tài sản của Coteccons đạt gần 34,7 ngàn tỷ đồng, tăng 17% so với đầu năm tài chính. Đáng chú ý, lượng tiền gửi ngân hàng tăng mạnh 47%, đạt gần 6,2 ngàn tỷ đồng, chiếm khoảng 18% tổng nguồn vốn, cho thấy khả năng thanh khoản rất tốt.
Tuy nhiên, bảng cân đối kế toán cũng ghi nhận một số biến động đáng lưu ý:
- Khoản phải thu: Giảm 9% xuống còn hơn 13,5 ngàn tỷ đồng, cho thấy nỗ lực thu hồi công nợ hiệu quả, dù vẫn phải trích lập dự phòng khó đòi hơn 1,2 ngàn tỷ đồng.
- Hàng tồn kho: Tăng mạnh 51% lên mức 9,1 ngàn tỷ đồng, phản ánh quy mô các dự án đang triển khai tăng cao.
- Nợ phải trả: Tăng 22% lên gần 25,2 ngàn tỷ đồng. Trong đó, nợ vay tài chính tăng gấp 2,3 lần đầu năm, đạt hơn 7 ngàn tỷ đồng.
Dưới góc độ chuyên gia, việc nợ vay tăng cao thường gây lo ngại, nhưng khi nhìn vào khoản “người mua trả tiền trước ngắn hạn” tăng 57% lên hơn 7,5 ngàn tỷ đồng, có thể thấy đây là khoản nợ chiếm dụng vốn từ khách hàng – một tín hiệu tích cực cho thấy chủ đầu tư tin tưởng và sẵn sàng ứng vốn cho Coteccons triển khai dự án.
Nhận định chuyên gia và góc nhìn đầu tư
Việc Coteccons đạt đỉnh backlog lịch sử cùng sự cải thiện rõ rệt về lợi nhuận cho thấy doanh nghiệp đã vượt qua giai đoạn khó khăn nhất của chu kỳ xây dựng. Chiến lược chuyển dịch từ việc chạy theo quy mô sang tập trung vào hiệu quả quản trị chi phí và chọn lọc dự án đang phát huy tác dụng.
Tuy nhiên, thách thức lớn nhất hiện nay là làm sao để chuyển hóa khối lượng backlog khổng lồ thành lợi nhuận thực tế trong bối cảnh giá vật liệu xây dựng vẫn tiềm ẩn rủi ro biến động. Nhà đầu tư nên theo dõi sát sao khả năng kiểm soát chi phí thực tế của doanh nghiệp trong các quý tới.
Bạn đánh giá thế nào về khả năng duy trì đà tăng trưởng của Coteccons khi backlog đạt mức kỷ lục? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc theo dõi thêm các phân tích chuyên sâu về cổ phiếu CTD tại đây.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận quý 3 của Coteccons lại tăng trưởng mạnh mẽ?Lợi nhuận tăng gấp 2,1 lần nhờ sự kết hợp giữa tăng trưởng doanh thu (28%) và chiến lược chủ động trích lập dự phòng rủi ro từ năm trước, giúp giảm áp lực chi phí trong kỳ.
Backlog 65.500 tỷ đồng có ý nghĩa gì đối với Coteccons?Đây là mức cao nhất trong lịch sử công ty, đóng vai trò là ‘quỹ lương thực’ đảm bảo nguồn thu và khối lượng công việc ổn định cho các năm tài chính tiếp theo.
Việc nợ vay tài chính của Coteccons tăng gấp 2,3 lần có đáng lo ngại?Mặc dù nợ vay tăng, nhưng khoản người mua trả tiền trước cũng tăng mạnh 57% (hơn 7,5 ngàn tỷ đồng), cho thấy doanh nghiệp đang chiếm dụng được vốn từ khách hàng để tài trợ cho hoạt động xây lắp.
Câu hỏi thường gặp
Tại sao lợi nhuận quý 3 của Coteccons lại tăng trưởng mạnh mẽ?
Lợi nhuận tăng gấp 2,1 lần nhờ sự kết hợp giữa tăng trưởng doanh thu (28%) và chiến lược chủ động trích lập dự phòng rủi ro từ năm trước, giúp giảm áp lực chi phí trong kỳ.
Backlog 65.500 tỷ đồng có ý nghĩa gì đối với Coteccons?
Đây là mức cao nhất trong lịch sử công ty, đóng vai trò là ‘quỹ lương thực’ đảm bảo nguồn thu và khối lượng công việc ổn định cho các năm tài chính tiếp theo.
Việc nợ vay tài chính của Coteccons tăng gấp 2,3 lần có đáng lo ngại?
Mặc dù nợ vay tăng, nhưng khoản người mua trả tiền trước cũng tăng mạnh 57% (hơn 7,5 ngàn tỷ đồng), cho thấy doanh nghiệp đang chiếm dụng được vốn từ khách hàng để tài trợ cho hoạt động xây lắp.
Quy trình & thành phần
Giá vàng thế giới biến động: Liệu có bứt phá mốc 4.900 USD/oz?
Giá vàng thế giới giảm nhẹ đầu tuần khi chờ đợi dữ liệu CPI, PPI Mỹ. Chuyên gia dự báo khả năng bứt phá mốc 4.900 USD/oz nếu vượt ngưỡng 4.860 USD. Xem chi tiết!
Lâm Đồng: Chi 425 Tỷ Đồng Xây Đường Vành Đai Đinh Văn - Đạ Đờn
Lâm Đồng đầu tư 425 tỷ đồng xây dựng đường vành đai Đinh Văn - Đạ Đờn nhằm nâng cấp hạ tầng, giảm ùn tắc và thúc đẩy kinh tế. Xem chi tiết lộ trình triển khai tại đây!
Sân bay Long Thành Giai đoạn 1: Quyết tâm khánh thành 19/12/2025
Thủ tướng chỉ đạo khẩn trương hoàn thiện Cảng hàng không quốc tế Long Thành giai đoạn 1 để khánh thành vào 19/12/2025. Xem chi tiết lộ trình và giải pháp tại đây!
Giá Vàng 11/5: SJC Giảm Sốc 1,1 Triệu Đồng, Áp Lực Từ Fed Tăng Cao
Giá vàng hôm nay 11/5 giảm mạnh 1,1 triệu đồng/lượng. Cùng phân tích nguyên nhân từ Fed và dự báo biến động giá vàng thế giới trong tuần tới tại đây!