Tháo gỡ vướng mắc định giá quỹ đất dự án BT: Bước tiến mới trong khấu trừ chi phí hạ tầng
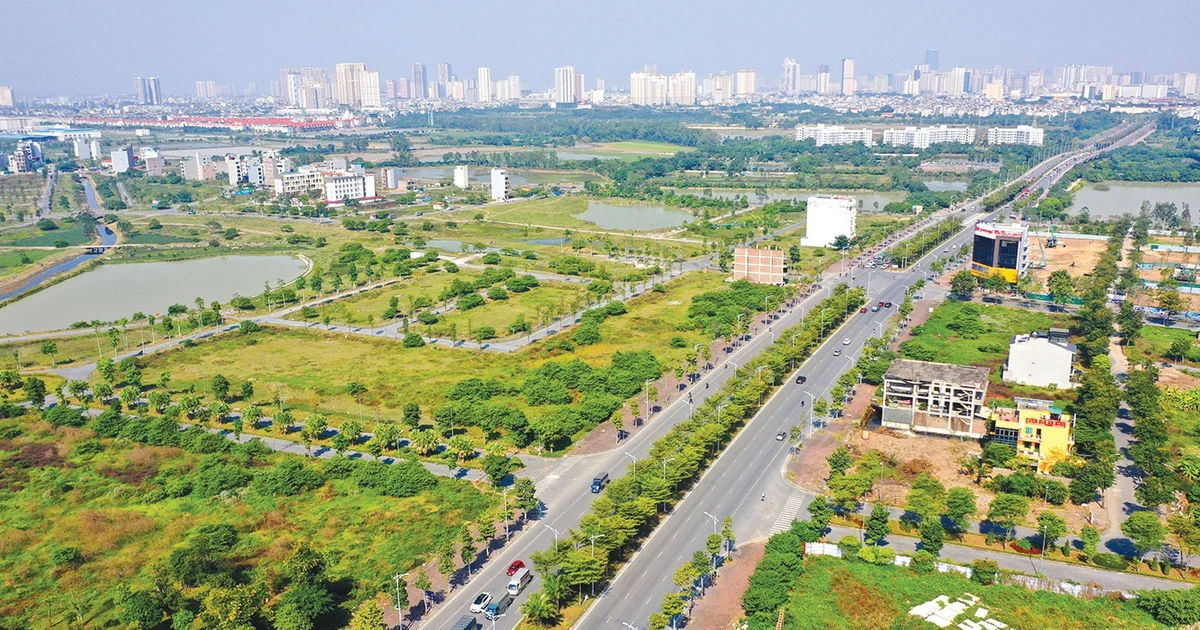
Bộ Tài chính đề xuất khấu trừ chi phí xây dựng hạ tầng khi định giá quỹ đất dự án BT để tháo gỡ vướng mắc pháp lý. Xem chi tiết giải pháp và tác động đến nhà đầu tư.
Định giá quỹ đất dự án BT hiện đang là bài toán hóc búa khi Bộ Tài chính đề xuất khấu trừ chi phí xây dựng hạ tầng nhằm tháo gỡ vướng mắc pháp lý và bảo đảm quyền lợi nhà đầu tư.
Trong bối cảnh nhiều dự án đối tác công tư (PPP) gặp khó khăn về thủ tục thanh toán, việc điều chỉnh quy định về xác định giá trị quỹ đất không chỉ là yêu cầu về mặt kỹ thuật mà còn là yếu tố then chốt để khơi thông nguồn lực đầu tư cho hạ tầng quốc gia.
Sự thiếu đồng bộ pháp lý: “Nút thắt” khiến dự án BT đình trệ
Hiện nay, một mâu thuẫn pháp lý đáng kể đang tồn tại giữa Nghị quyết số 254/2025/QH15 (NQ 254) và Nghị định số 257/2025/NĐ-CP (NĐ 257). Trong khi NQ 254 cho phép căn cứ tính tiền sử dụng đất bao gồm cả chi phí xây dựng hạ tầng, thì NĐ 257 lại “bỏ ngỏ”, chưa có quy định cụ thể về việc khấu trừ chi phí này khi xác định giá trị quỹ đất thanh toán cho nhà đầu tư.
Hệ quả là nhiều địa phương và doanh nghiệp rơi vào thế tiến thoái lưỡng nan. Điển hình như tại Bắc Ninh, trong quá trình thẩm định các dự án BT liên quan đến Cảng hàng không quốc tế Gia Bình, cơ quan quản lý gặp khó khăn nghiêm trọng khi phải xác định “khu đất, vị trí có điều kiện hạ tầng tương tự” để làm căn cứ định giá, trong khi thực tế quỹ đất dự kiến thanh toán lại chưa được đầu tư hạ tầng.
Giải pháp từ Bộ Tài chính: Cơ chế khấu trừ chi phí hạ tầng
Để xử lý dứt điểm tình trạng này, Bộ Tài chính đang nghiên cứu sửa đổi NĐ 257 và đề xuất một Nghị quyết riêng của Chính phủ để áp dụng ngay cho các dự án trọng điểm. Điểm cốt lõi của đề xuất là cho phép khấu trừ chi phí xây dựng hạ tầng trong các trường hợp sau:
- Khi quỹ đất dự kiến thanh toán chưa có hạ tầng nhưng phải áp dụng giá đất từ bảng giá (vốn đã bao gồm chi phí hạ tầng).
- Khi sử dụng giá đất của khu vực tương tự đã được đầu tư hạ tầng để làm căn cứ tính toán.
Đáng chú ý, chi phí được khấu trừ sẽ không tính toán cảm tính mà dựa trên suất vốn đầu tư xây dựng do Bộ Xây dựng công bố, đảm bảo tính khách quan và có cơ sở pháp lý vững chắc.
Tiêu chí xác định “khu vực có điều kiện hạ tầng tương tự”
Để tránh việc áp dụng tùy tiện, Dự thảo Nghị quyết đưa ra các tiêu chí phân cấp rõ ràng để xác định vị trí tương tự:
- Mục đích sử dụng: Phải cùng mục đích sử dụng đất theo quy hoạch.
- Chỉ tiêu quy hoạch: Tương đương về mật độ, chỉ tiêu đất ở, đất thương mại dịch vụ.
- Mức độ hoàn thiện: Tương đồng về hạ tầng kỹ thuật và hạ tầng xã hội.
- Phạm vi địa lý: Ưu tiên trong phạm vi cấp xã, sau đó mở rộng ra cấp tỉnh.
Trong trường hợp không tìm thấy vị trí tương tự trong toàn tỉnh, phương án cuối cùng là sử dụng giá đất cao nhất trong bảng giá của khu vực có cùng mục đích sử dụng.
Góc nhìn chuyên gia: Liệu đã thực sự tối ưu?
Mặc dù đề xuất của Bộ Tài chính nhận được sự đồng thuận lớn, nhưng dưới góc độ thực thi, vẫn còn những điểm cần cân nhắc kỹ lưỡng:
Về phía địa phương: Sở Tài chính Bắc Ninh cho rằng quy định “có một hoặc các điều kiện” là quá lỏng lẻo. Để phản ánh sát thực giá trị thị trường, cần yêu cầu kết hợp nhiều tiêu chí thay vì chỉ đáp ứng một điều kiện đơn lẻ.
Về phía doanh nghiệp: Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) bày tỏ lo ngại về quy định áp dụng “giá đất cao nhất”. Theo VCCI, điều này có thể khiến cơ quan nhà nước chọn phương án an toàn để tránh thất thoát tài sản công, nhưng vô hình trung lại đẩy rủi ro tài chính về phía nhà đầu tư.
VCCI kiến nghị cần một cơ chế thẩm định độc lập và so sánh thị trường thay vì áp dụng cứng nhắc các con số trong bảng giá đất, nhằm đảm bảo tính minh bạch và công bằng cho các bên.
Lời kết và Insight chuyên môn
Việc cho phép khấu trừ chi phí hạ tầng là một bước đi đúng đắn để đưa quy định pháp luật tiệm cận với thực tiễn vận hành của các dự án BT. Tuy nhiên, để cơ chế này không trở thành kẽ hở gây thất thoát hoặc rào cản mới, Chính phủ cần xây dựng một hệ thống kiểm soát chi phí dựa trên dữ liệu thực tế và sự tham gia của các đơn vị tư vấn độc lập.
Theo bạn, việc áp dụng “giá đất cao nhất” khi không tìm thấy vị trí tương tự có thực sự công bằng cho nhà đầu tư? Hãy chia sẻ góc nhìn của bạn hoặc liên hệ với chúng tôi để thảo luận sâu hơn về các giải pháp pháp lý trong đầu tư dự án PPP.
Quy trình & thành phần
The Gió Riverside: Giải Mã Sức Hút Căn Hộ Hướng Sông Đồng Nai
Khám phá giỏ hàng cuối tháp Gió Đông tại The Gió Riverside với tầm nhìn sông 270 độ và chiết khấu 20%. Giải pháp an cư và đầu tư bền vững với vốn ban đầu thấp.
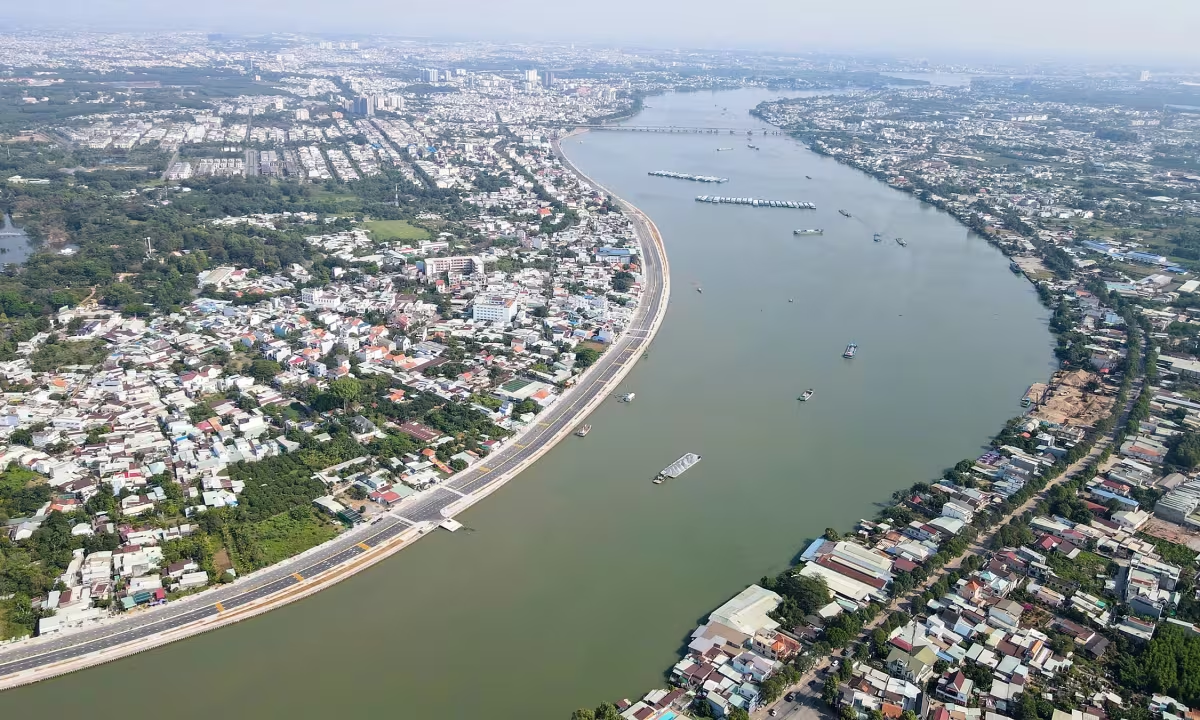
Bất động sản Đồng Nai: Cú hích từ trục đô thị ven sông và hạ tầng
Khám phá tiềm năng bứt phá của bất động sản Đồng Nai khi trục đô thị ven sông và hạ tầng giao thông trọng điểm được hoàn thiện. Phân tích chi tiết cơ hội đầu tư!
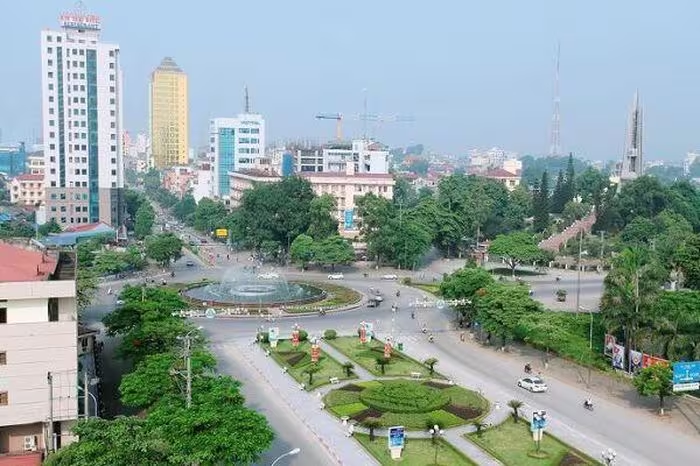
Thái Nguyên "kích" tăng trưởng với 4 dự án trọng điểm 6.400 tỷ đồng
Thái Nguyên khởi công 4 dự án hạ tầng và công nghiệp trị giá 6.400 tỷ đồng, từ TTTM GO! đến KĐT Nam Tiến 2, thúc đẩy kinh tế vùng phát triển mạnh mẽ. Xem ngay!