Cổ phiếu Masan (MSN): Vì sao CEO khẳng định giá trị thực cao hơn 60%?
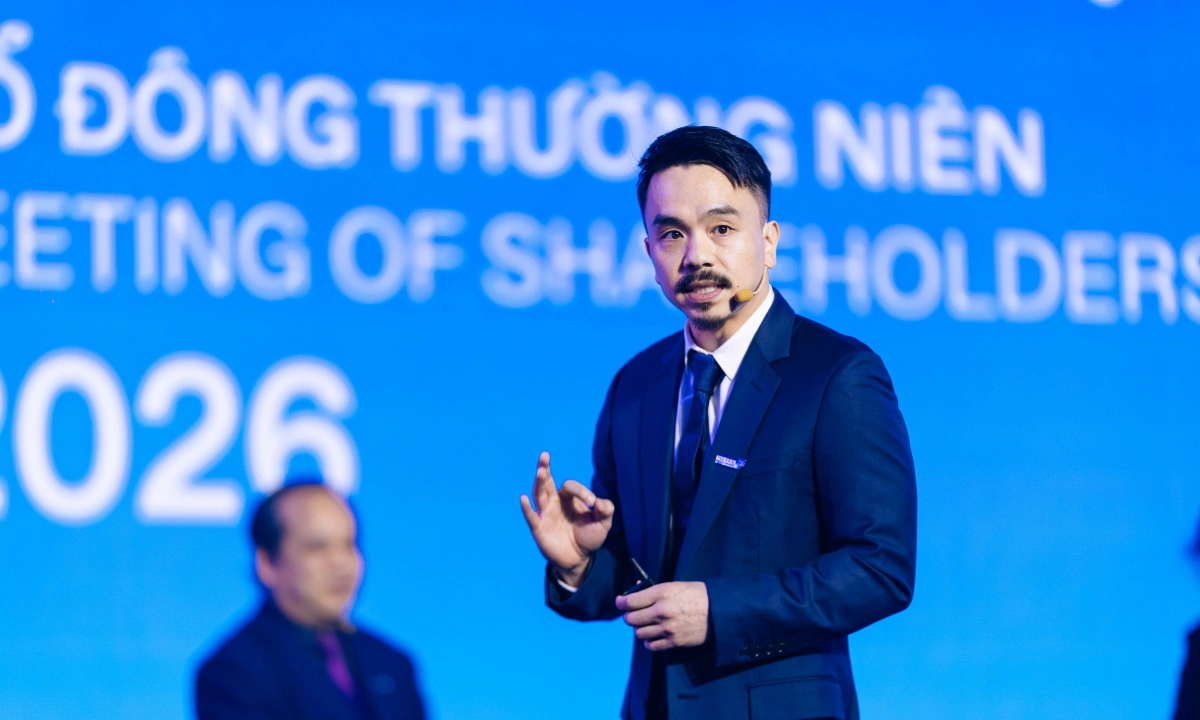
CEO Danny Le khẳng định cổ phiếu Masan (MSN) đang bị định giá thấp hơn 60% giá trị thực. Khám phá chiến lược 'Hệ điều hành tiêu dùng' và kế hoạch tài chính đột phá.
Đầu tư cổ phiếu Masan (MSN) hiện đang đứng trước cơ hội lớn khi CEO Danny Le khẳng định thị giá đang thấp hơn 60% so với giá trị thực tế của toàn hệ sinh thái.
Tại phiên họp thường niên gần đây, ban lãnh đạo Tập đoàn Masan đã gửi đi một thông điệp mạnh mẽ về sự gắn kết giữa các mảng kinh doanh. Thay vì các báo cáo rời rạc, việc các lãnh đạo mảng cùng xuất hiện trên sân khấu cho thấy chiến lược “hợp nhất” mà Chủ tịch Nguyễn Đăng Quang theo đuổi đang đi vào giai đoạn thực thi quyết liệt.
Nghịch lý định giá: Khi thị trường “bỏ quên” những mảnh ghép chiến lược
Theo CEO Danny Le, mức chiết khấu 60% giữa giá trị thực và thị giá của MSN không đến từ sự suy giảm nội tại, mà từ việc thị trường chưa “đọc vị” hết chiến lược phục vụ người tiêu dùng của tập đoàn. Hiện nay, nhà đầu tư có xu hướng chỉ định giá Masan dựa trên hai mảng truyền thống là Masan Consumer (MCH) và Masan High-Tech Materials (MSR).
Tuy nhiên, giá trị thực sự của MSN nằm ở sự cộng hưởng từ các mảng còn lại: bán lẻ hiện đại (WinCommerce - WCM), sản xuất thịt (Masan Meatlife - MML) và chuỗi Phúc Long. Khi những mảng này vận hành trơn tru và kết nối chặt chẽ, chúng tạo ra một sức mạnh tổng thể lớn hơn nhiều so với tổng các phần đơn lẻ.
“Hệ điều hành tiêu dùng” – Tư duy đột phá kiểu Steve Jobs
Để giải thích về mô hình kinh doanh mà nhiều người cho là phức tạp, ông Danny Le đã sử dụng một phép so sánh đầy thú vị với Steve Jobs. Nếu iPhone là sự tích hợp hoàn hảo giữa điện thoại, Internet và âm nhạc, thì Masan đang xây dựng một “Hệ điều hành tiêu dùng”.
Thay vì vận hành các doanh nghiệp riêng biệt, Masan tối ưu hóa chuỗi giá trị từ sản xuất đến bán lẻ cuối cùng. Điều này giúp tập đoàn kiểm soát chi phí, hiểu sâu hành vi khách hàng và tối đa hóa doanh thu trên mỗi điểm chạm. Đây chính là “vũ khí chiến lược” mà CEO Masan tin rằng sẽ khiến thị trường phải định giá lại cổ phiếu MSN trong thời gian tới.
Giải bài toán dòng tiền và sức khỏe tài chính: Điểm xoay chuyển then chốt
Một trong những rào cản lớn nhất khiến nhà đầu tư ngần ngại với MSN chính là gánh nặng nợ từ các thương vụ M&A, đặc biệt là sau khi thâu tóm WinCommerce. Tuy nhiên, những con số thực tế đang cho thấy sự cải thiện rõ rệt:
- Bùng nổ dòng tiền: Từ mức 80 triệu USD năm 2020, Masan kỳ vọng tăng dòng tiền hoạt động lên hơn 500 triệu USD trong năm nay.
- Kiểm soát nợ vay: Tỷ lệ nợ ròng/EBITDA đã giảm xuống còn 2,8 lần, thấp hơn mức mục tiêu 3 lần, cho thấy khả năng quản trị tài chính đang trở nên lành mạnh hơn.
- Điểm tựa từ khai khoáng: Với giá vonfram duy trì quanh mức 3.000 USD/MTU, mảng Masan High-Tech Materials có đủ khả năng xóa nợ 400 triệu USD ngay cả khi giá giảm một nửa trong 2 năm tới.
Góc nhìn chuyên gia: Khi “nợ xuôi đuôi lọt”
Các tổ chức phân tích lớn như Chứng khoán Rồng Việt (VDSC) và KB Việt Nam (KBSV) cũng có những nhận định tương đồng. VDSC sử dụng cụm từ “nợ xuôi đuôi lọt” để mô tả trạng thái của MSN: Khi quản trị nợ được giải quyết, tiềm năng tăng trưởng sẽ được giải phóng.
Sự phục hồi của Masan Consumer kết hợp với công thức sinh lời mới từ WinCommerce và Phúc Long đang tạo ra một chu kỳ tăng trưởng mới. Đặc biệt, việc tận dụng “thiên thời” từ giá vonfram và sự thích ứng của các hộ kinh doanh với quy định mới sẽ là động lực thúc đẩy lợi nhuận cho tập đoàn.
Nhận định chuyên gia: Với P/E khoảng 28,7 lần và P/B 2,7 lần, MSN hiện có mức định giá tương đương trung bình thị trường nhưng lại thấp hơn đáng kể so với các doanh nghiệp cùng ngành tiêu dùng bán lẻ. Khi bài toán dòng tiền được chứng minh bằng con số thực tế cuối năm, áp lực định giá lại sẽ tạo ra cú hích mạnh cho mã cổ phiếu này.
Bạn đánh giá thế nào về mô hình “Hệ điều hành tiêu dùng” của Masan? Liệu mức định giá thấp 60% có phải là cơ hội vàng cho các nhà đầu tư dài hạn? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Tại sao CEO Masan cho rằng cổ phiếu MSN bị định giá thấp hơn 60%?Vì thị trường hiện chỉ định giá dựa trên mảng tiêu dùng và khai khoáng, chưa phản ánh hết tiềm năng cộng hưởng từ hệ sinh thái bán lẻ (WinCommerce), thực phẩm (Meatlife) và chuỗi Phúc Long.
Chiến lược “Hệ điều hành tiêu dùng” của Masan là gì?Là mô hình tích hợp toàn diện chuỗi giá trị từ sản xuất hàng tiêu dùng đến hệ thống bán lẻ hiện đại, giúp tối ưu hóa chi phí và tạo ra trải nghiệm khép kín cho khách hàng.
Sức khỏe tài chính của Masan hiện nay ra sao?Đang cải thiện tích cực với dòng tiền dự kiến đạt trên 500 triệu USD, tỷ lệ nợ ròng/EBITDA giảm xuống 2,8 lần và có khả năng tất toán nợ tại mảng khai khoáng nhờ giá vonfram cao.
Câu hỏi thường gặp
Tại sao CEO Masan cho rằng cổ phiếu MSN bị định giá thấp hơn 60%?
Vì thị trường hiện chỉ định giá dựa trên mảng tiêu dùng và khai khoáng, chưa phản ánh hết tiềm năng cộng hưởng từ hệ sinh thái bán lẻ (WinCommerce), thực phẩm (Meatlife) và chuỗi Phúc Long.
Chiến lược “Hệ điều hành tiêu dùng” của Masan là gì?
Là mô hình tích hợp toàn diện chuỗi giá trị từ sản xuất hàng tiêu dùng đến hệ thống bán lẻ hiện đại, giúp tối ưu hóa chi phí và tạo ra trải nghiệm khép kín cho khách hàng.
Sức khỏe tài chính của Masan hiện nay ra sao?
Đang cải thiện tích cực với dòng tiền dự kiến đạt trên 500 triệu USD, tỷ lệ nợ ròng/EBITDA giảm xuống 2,8 lần và có khả năng tất toán nợ tại mảng khai khoáng nhờ giá vonfram cao.
Quy trình & thành phần
VN-Index Vượt Đỉnh: Bẫy Thanh Khoản Hay Cơ Hội Tích Lũy Cho Nhà Đầu Tư?
VN-Index đạt mốc lịch sử nhưng thanh khoản suy giảm và khối ngoại bán ròng. Xem ngay chiến lược đầu tư chứng khoán tuần này để tối ưu hóa danh mục hiệu quả.
Bluemarq Group (DXG) tăng vốn lên 12.700 tỷ: Chiến lược chuyển mình
Bluemarq Group (DXG) công bố phát hành 155,7 triệu cổ phiếu thưởng, tăng vốn lên 12.700 tỷ đồng và ghi nhận lợi nhuận Q1/2026 đạt 80% kế hoạch năm. Xem chi tiết tại đây!
Chiến thuật cơ cấu danh mục của các quỹ lớn trước kỳ nghỉ lễ dài
Phân tích chi tiết động thái cơ cấu danh mục của Dragon Capital, VinaCapital trước kỳ nghỉ lễ. Liệu việc bán ròng MWG, KDH là chốt lời hay tín hiệu rủi ro? Xem ngay!
Căng thẳng Mỹ-Iran: Giá dầu leo thang đẩy đồng Rupee vào thế khó
Giá dầu Brent vượt 101 USD do căng thẳng Mỹ-Iran khiến đồng rupee Ấn Độ đối mặt rủi ro mất đà hồi phục. Tìm hiểu ngay áp lực tỷ giá và rủi ro dòng vốn tại đây!